
泡面搭档正在被年轻人放回货架。雨润高温肉制品营收直接归零,双汇包装肉制品五年少卖 22 万吨,国民零食火腿肠为何突然失宠?配料表、冷链、外卖,谁才是压垮这根肠的最后一根稻草?
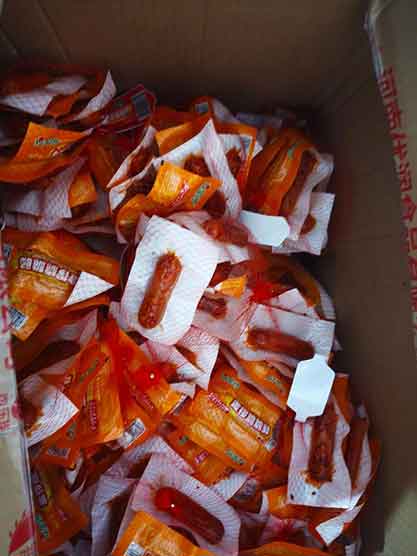
撕开泡面,剪开火腿肠铝环,把肠衣一剥,咔嚓丢进泡面碗里——这个曾经出现在出租屋、绿皮火车、工地帐篷前的国民画面,正在悄悄从我们的生活里消失。
2026年8月底,雨润食品交出了一份让行业沉默的中期成绩单:高温肉制品营收归零,正式关停常温火腿肠产线。持续二十多年的"双汇、金锣、雨润"三足鼎立,就此成为历史。而行业老大双汇,日子也并不好过。这根陪伴了几代人的火腿肠,到底怎么了?
五年少卖22万吨,数字不会说谎
先看一组扎心的数据。双汇包装肉制品销量在2020年冲到158.6万吨的近年峰值后,连续五年一路向下,到2025年已经掉到136.11万吨。五年时间,整整少卖了约22万吨——用大卡车能排出去好几公里。
营收端同样疲软。双汇发展2025年年报显示,肉制品板块收入235.27亿元,同比下滑5.09%;公司总营收从2020年的739亿元高点,一路收缩到2025年的592.7亿元,五连降已成事实。曾经占据C端零售480亿元规模的火腿肠大盘,从2015年见顶后就进入了缓慢但坚定的衰退通道。
雨润走得更彻底:自2024年底起不再续租高温肉制品核心厂房,把资源全部押向生鲜屠宰和低温肉制品。2026年上半年,其低温业务贡献了集团约77%的收益。"三强争霸"的时代落幕,双汇一家在线下常温肠赛道市占率突破60%,金锣守着18%-20%的北方基本盘,双巨头合计吞下超八成市场——垄断越集中,越反衬出赛道本身在萎缩。
年轻人翻完配料表,把肠放回了货架
为什么?核心就一句话:消费者变了,火腿肠却没跟上。
二十年前,我们吃火腿肠图的是便宜、耐放、开袋即食,对淀粉含量、钠含量、添加剂几乎零要求。但今天的年轻人走进超市,拿起一根肠先翻背面看配料表——这已经成了肌肉记忆。一根普通火腿肠的钠含量,往往能占到成人每日推荐摄入量的30%以上;高盐、高脂、亚硝酸盐、长长的添加剂名单,正好踩中当下健康饮食的所有雷区。
更要命的是替代品太多了。冷链物流铺到县乡以后,冷鲜肉、低温肠随手就能买到,火腿肠当年作为"鲜肉替代品"的核心价值几乎归零。低温肉制品市场2025年已做到1860亿元,年增速超过8%;街边烤肠2026年规模预计突破320亿元,三年年均复合增速12%-15%。预制菜、轻食、外卖、生鲜零食店,从四面八方分流着曾经属于泡面搭档的消费场景。方便面都能靠"升级成一顿正经饭"触底反弹,火腿肠却陷入一个尴尬悖论:做得越像鲜肉,消费者越想问——那我为什么不直接买鲜肉?
卖不动不等于消失,火腿肠正在找新活法
慢衰退不等于退场。2026年上半年,双汇包装肉制品销量69.91万吨,同比反而增长9.12%,传统渠道止跌回升1.4%,新兴渠道更是暴增43.8%。这说明什么?火腿肠的基本盘还在——工地、学校、社区超市、户外应急、下沉市场,"不用冷藏、耐摔耐放、价格稳定"的物理属性依然不可替代。
同时,头部玩家也在被迫转型:压缩低价淀粉肠产能,集中推无淀粉、减盐、低脂、高蛋白的高端款;跳出五香香辣老口味,押注藤椒、蜜汁、芝士、奥尔良等新潮风味;针对儿童、健身、露营等细分场景做定制。本质上,常温火腿肠正在从"国民速食"转型为"细分场景零食"。
黄金时代确实过去了。那个靠城市化、人口流动和冷链空白红利起飞的八十年代,不会再来。但一根肠的尊严,或许不在于回到货架C位,而在于它终于要回答一个迟到三十年的问题:除了便宜和方便,你还能给消费者什么?